Distribuição Desproporcional de Lucros: Entenda as Regras, Possibilidades e Cuidados para as Empresas
Por Equipe Contabilidade Smart • 07 de agosto de 2026 • 7 min de leitura
Saiba quando a distribuição desproporcional de lucros é permitida, como formalizar e quais cuidados tributários evitar riscos na divisão de resultados entre sócios.
Distribuição de lucros é uma das formas utilizadas pelas empresas para remunerar seus sócios pelos resultados obtidos na atividade empresarial. Entretanto, muitos empresários desconhecem que, em determinadas situações, é possível realizar uma distribuição de lucros em proporções diferentes da participação societária de cada sócio.
Essa modalidade é chamada de distribuição desproporcional de lucros e exige atenção aos aspectos legais, societários e tributários para evitar riscos futuros.
O que é a distribuição desproporcional de lucros?
Normalmente, os lucros de uma empresa são distribuídos conforme a participação de cada sócio no capital social.
Por exemplo, se o Sócio A possui 70% da empresa e o Sócio B possui 30%, em uma distribuição proporcional, A receberia 70% dos lucros e B receberia 30%.
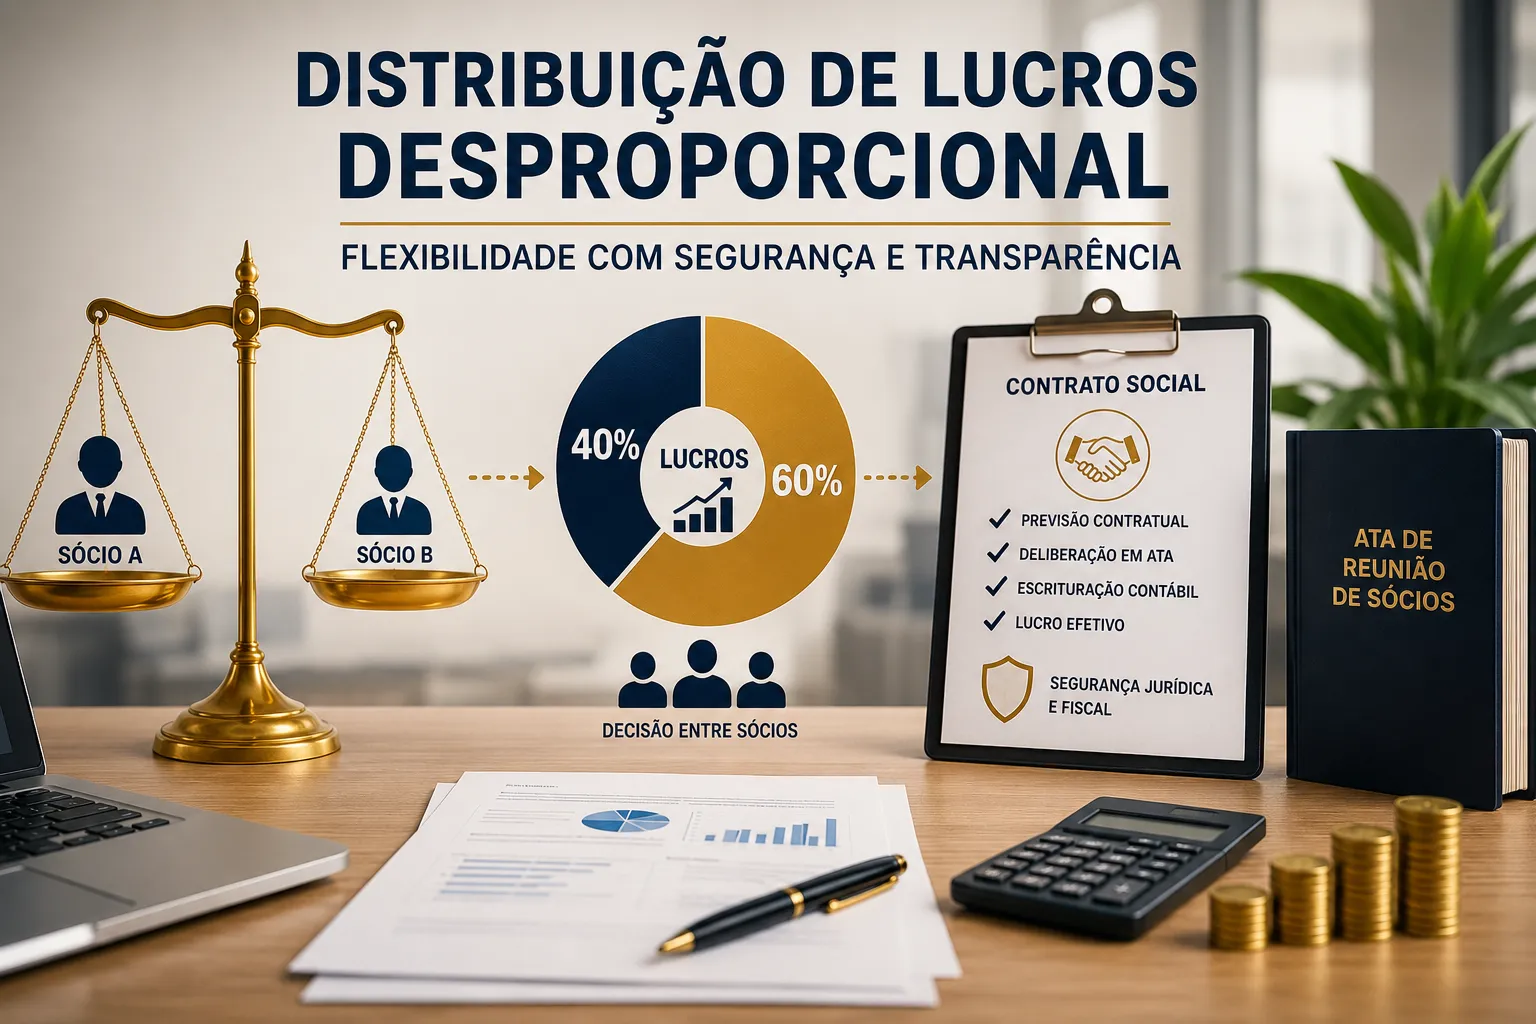
Na distribuição desproporcional, os sócios podem estabelecer uma divisão diferente, desde que essa possibilidade esteja prevista e formalizada corretamente. Por exemplo, A recebe 40% dos lucros e B recebe 60%, mesmo possuindo participações societárias diferentes.
A distribuição desproporcional é permitida pela legislação?
Sim. A legislação societária brasileira permite que os sócios estabeleçam critérios diferentes para distribuição de lucros, desde que exista previsão contratual e aprovação conforme as regras aplicáveis.
O fundamento está principalmente no Código Civil Brasileiro, especialmente nas regras relacionadas às sociedades limitadas. O contrato social pode estabelecer critérios específicos para a divisão dos resultados, permitindo maior flexibilidade na organização empresarial.
Por que uma empresa optaria pela distribuição desproporcional?
Existem diversas situações em que essa estratégia pode fazer sentido:
- Diferença de contribuição entre os sócios: um sócio pode atuar na gestão, captar clientes, desenvolver estratégias comerciais e dedicar mais tempo ao negócio.
- Organização patrimonial e familiar: a distribuição desproporcional pode equilibrar participação societária e contribuição efetiva em empresas familiares.
- Planejamento empresarial: pode fazer parte da estratégia de organização financeira e societária, desde que respeitados os requisitos legais.
Quais cuidados a empresa deve tomar?
Apesar de ser uma possibilidade prevista legalmente, a distribuição desproporcional exige planejamento:
- Contrato social atualizado: verifique se o contrato social prevê essa possibilidade; caso contrário, será necessário alteração contratual.
- Formalização da decisão dos sócios: documente com atas de aprovação, registros contábeis, demonstrações financeiras e justificativas da distribuição.
- Escrituração contábil adequada: a contabilidade deve demonstrar resultado apurado, disponibilidade financeira e origem dos valores pagos aos sócios.
Existe risco de tributação sobre essa distribuição?
A distribuição de lucros possui tratamento tributário específico no Brasil. Atualmente, os lucros distribuídos aos sócios podem ser isentos de Imposto de Renda, desde que observados os requisitos legais e contábeis.
Entretanto, uma distribuição desproporcional sem respaldo documental pode gerar questionamentos por parte das autoridades fiscais:
- Pagamento disfarçado de remuneração.
- Retirada sem comprovação de lucro.
- Tentativa de redução indevida da carga tributária.
Por isso, a transparência e a documentação são fundamentais.
Impactos da Reforma Tributária na distribuição de lucros
Com as mudanças trazidas pela Reforma Tributária, empresas precisam acompanhar possíveis alterações relacionadas à tributação sobre renda, dividendos e distribuição de resultados.
O cenário tributário brasileiro está passando por transformações, tornando ainda mais importante o acompanhamento profissional da contabilidade. Empresas que possuem planejamento societário estruturado conseguem tomar decisões com maior segurança.
Distribuição desproporcional de lucros no Simples Nacional
Empresas enquadradas no Simples Nacional também podem utilizar essa estratégia, desde que observem regras societárias, contrato social, escrituração contábil e comprovação dos lucros existentes. A ausência de contabilidade regular pode limitar a segurança da distribuição realizada.
Conclusão
A distribuição desproporcional de lucros pode ser uma ferramenta estratégica para empresas que possuem diferentes níveis de participação, dedicação ou contribuição entre seus sócios.
Entretanto, essa prática precisa ser realizada com planejamento, respaldo jurídico e acompanhamento contábil adequado. Antes de adotar esse modelo, é essencial avaliar contrato social, estrutura societária, documentação, escrituração contábil e impactos tributários.
Uma decisão bem estruturada permite maior flexibilidade empresarial sem comprometer a segurança fiscal da empresa.
Quer aplicar isso na sua empresa?
Faça um diagnóstico tributário gratuito com a nossa equipe.
Falar com especialista